MASAK, kiralık hesapların suç faaliyetlerinde kullanımını önlemek için rehber yayınladı. Rehber, banka, ödeme ve kripto varlık hesaplarının dolandırıcılık gibi suçlarda kullanılma riskini vurguluyor.

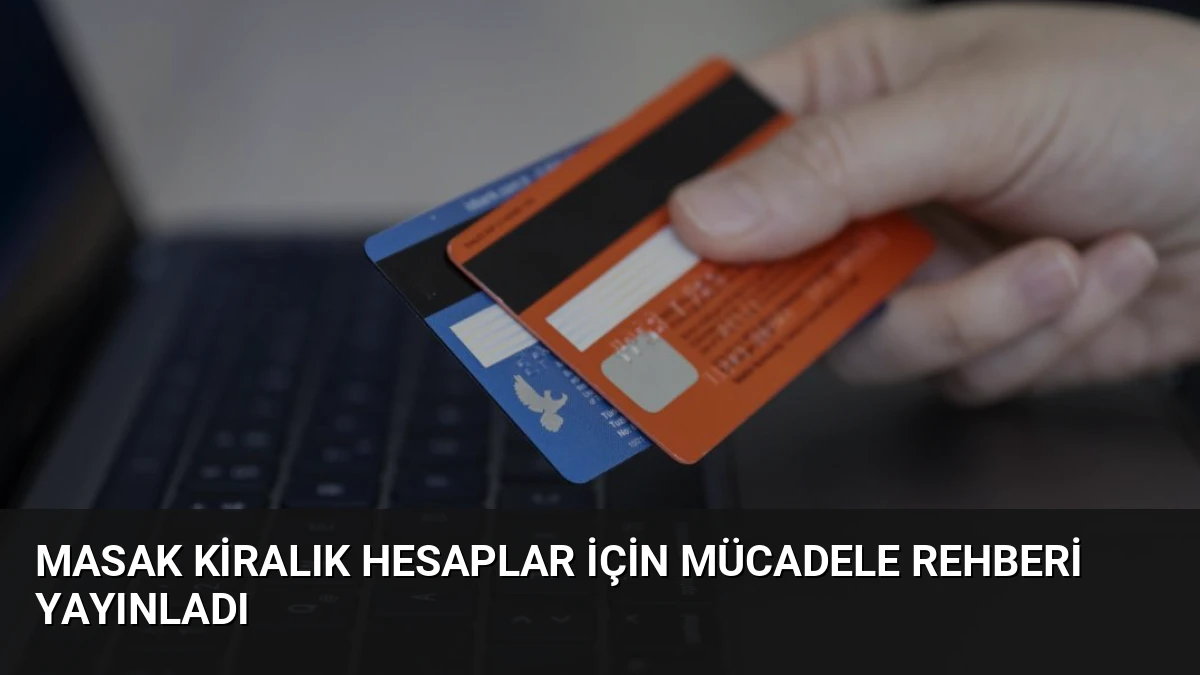

Mali Suçları Araştırma Kurulu (MASAK) Başkanlığı, kiralık hesapların suç faaliyetlerinde kullanılmasını önlemek amacıyla yeni bir rehber hazırladı. Rehber, finansal hesapların sahiplerinden farklı kişilerce kullanılmasının kişileri suç gelirlerinin aktarıldığı bir zincirin halkası haline getirebileceği uyarısında bulunuyor.
Kiralık hesap kapsamına banka, ödeme, elektronik para ve kripto varlık hesapları ile ticari hesaplar ve POS bağlantıları giriyor. Bu hesaplar, dolandırıcılık, yasa dışı bahis ve kumar gibi suçların finansmanında kullanılabiliyor.
Hesap kullandırmak sadece IBAN paylaşımıyla sınırlı kalmıyor. Mobil bankacılık şifreleri, banka kartı bilgileri ve doğrulama kodlarının devredilmesi de hesabın kontrolünü başkalarına bırakıyor. Gerçek kişilere ait hesaplar, bu tür yapılarda en yaygın kullanılan araçlardan biri olarak öne çıkıyor.
Hesap kiralama teklifleri, ücret veya komisyon vaadinden sosyal çevre üzerinden yapılan basit ricaya kadar çeşitli yollarla yapılabiliyor. Sosyal medya ve mesajlaşma uygulamaları üzerinden, “Hesabına para gelsin, sen bana gönder” gibi talepler, kişileri hesaplarını üçüncü şahıslara kullandırmaya yöneltebiliyor.
MASAK rehberi, finansal kuruluşlar için hesapların takibi, şüpheli işlemlerin tespiti ve bildirilmesi konularında yükümlülükler getiriyor. Bu yükümlülükler arasında müşteri faaliyetlerini izleme, işlem limitleri belirleme ve gerekli durumlarda iş ilişkisini sonlandırma gibi adımlar bulunuyor.
Bir hesabın kiralık hesap niteliği taşıdığına dair emareler ortaya çıktığında, finansal kuruluşların öncelikle şüphenin kaynağını araştırması gerekiyor. Müşterinin gelir düzeyi, işlem hacmi ve karşı taraflarla ilişkisi incelenmeli. Gerekirse müşteriyle doğrudan iletişime geçilerek hesabın fiilen kim tarafından kullanıldığı belirlenmeye çalışılmalı.
Kiralık hesap kullanımının tespiti halinde, mobil ve internet bankacılığı kanallarının kapatılması veya sınırlandırılması gibi önlemler alınabiliyor. Banka kartı, POS hizmetlerinin durdurulması veya işlem limitlerinin düşürülmesi de gündeme gelebiliyor. Riskin devam etmesi durumunda iş ilişkisinin sona erdirilmesi de mümkün.
Yükümlülüklere uyulmaması, suçun niteliğine göre adli süreçlere yol açabiliyor. Kiralık hesap ağlarına bilerek ve isteyerek işlem yapılması halinde cezai sorumluluk doğabiliyor. Ancak yalnızca idari yükümlülüklere aykırılık veya objektif risk göstergelerinin varlığı tek başına cezai sorumluluk getirmiyor.
Yorum Yap